

Nhận tiền trước hoặc tạm ứng dịch vụ có phải xuất hóa đơn điện tử?
Làm rõ quy định xuất hóa đơn điện tử khi nhận tiền trước, tạm ứng dịch vụ và và phân biệt với trường hợp đặt cọc theo Nghị định 254/2026/NĐ-CP.

Khi cung cấp dịch vụ, doanh nghiệp có thể nhận tiền trước, tạm ứng hoặc tiền đặt cọc từ khách hàng. Nhưng không phải trường hợp nào cũng phải xuất hóa đơn điện tử ngay khi nhận tiền. Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn được xác định dựa trên mục đích của từng khoản tiền.
Nhận tiền trước hoặc tạm ứng dịch vụ có phải xuất hóa đơn điện tử?
Theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026, thời điểm lập hóa đơn điện tử đối với hoạt động cung cấp dịch vụ được quy định như sau:
- Khi hoàn thành dịch vụ: Người cung cấp dịch vụ phải lập hóa đơn tại thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
- Khi nhận tiền trước: Nếu người cung cấp dịch vụ thu tiền trước khi hoàn thành dịch vụ, thời điểm lập hóa đơn là thời điểm thu tiền.
- Khi nhận tiền trong quá trình cung cấp dịch vụ: Nếu khách hàng thanh toán hoặc tạm ứng để thanh toán dịch vụ đang thực hiện, hóa đơn được lập tại thời điểm nhận tiền.
Quy định trên không bao gồm khoản tiền đặt cọc theo Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ.
Như vậy, khi doanh nghiệp nhận tiền trước hoặc tạm ứng để thanh toán dịch vụ, việc chưa hoàn thành công việc không phải là lý do để trì hoãn xuất hóa đơn điện tử.
Nhận tiền đặt cọc có phải xuất hóa đơn điện tử không?
Không phải lập hóa đơn điện tử tại thời điểm nhận cọc nếu khoản tiền được nhận nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ theo quy định của Bộ luật Dân sự.
Theo Điều 328 Bộ luật Dân sự 2015, đặt cọc là việc một bên giao cho bên kia một khoản tiền hoặc tài sản có giá trị khác trong một thời hạn để bảo đảm giao kết hoặc thực hiện hợp đồng. Như vậy, khoản tiền đặt cọc có mục đích bảo đảm thực hiện nghĩa vụ, khác với khoản tiền trả trước để thanh toán dịch vụ.
Điểm khác biệt nằm ở mục đích của khoản tiền:
| Khoản tiền | Mục đích | Thời điểm lập hóa đơn |
|---|---|---|
| Nhận tiền trước | Thanh toán trước một phần hoặc toàn bộ giá trị dịch vụ. | Lập hóa đơn khi nhận tiền. |
| Tạm ứng dịch vụ | Ứng trước tiền để thanh toán cho dịch vụ sẽ cung cấp hoặc đang thực hiện. | Lập hóa đơn khi nhận tiền. |
| Đặt cọc bảo đảm thực hiện hợp đồng | Bảo đảm các bên thực hiện nghĩa vụ theo hợp đồng cung cấp dịch vụ. | Chưa phải lập hóa đơn tại thời điểm nhận đặt cọc. |
Theo Điều 37 Nghị định 21/2021/NĐ-CP, nếu các bên không xác định rõ khoản tiền giao nhận là tiền đặt cọc hay tiền trả trước thì khoản tiền đó được coi là tiền trả trước.
Vì vậy, doanh nghiệp cần ghi rõ mục đích nhận tiền trong hợp đồng hoặc thỏa thuận đặt cọc. Việc chỉ ghi "tiền đặt cọc" trong nội dung chuyển khoản là chưa đủ nếu thực tế khoản tiền được dùng để thanh toán trước cho dịch vụ.
Trường hợp tiền đặt cọc được hoàn trả, chuyển thành khoản thanh toán hoặc xử lý khi hợp đồng không được thực hiện, doanh nghiệp cần xem xét từng trường hợp để xác định nghĩa vụ lập hóa đơn, kế toán và thuế theo quy định.
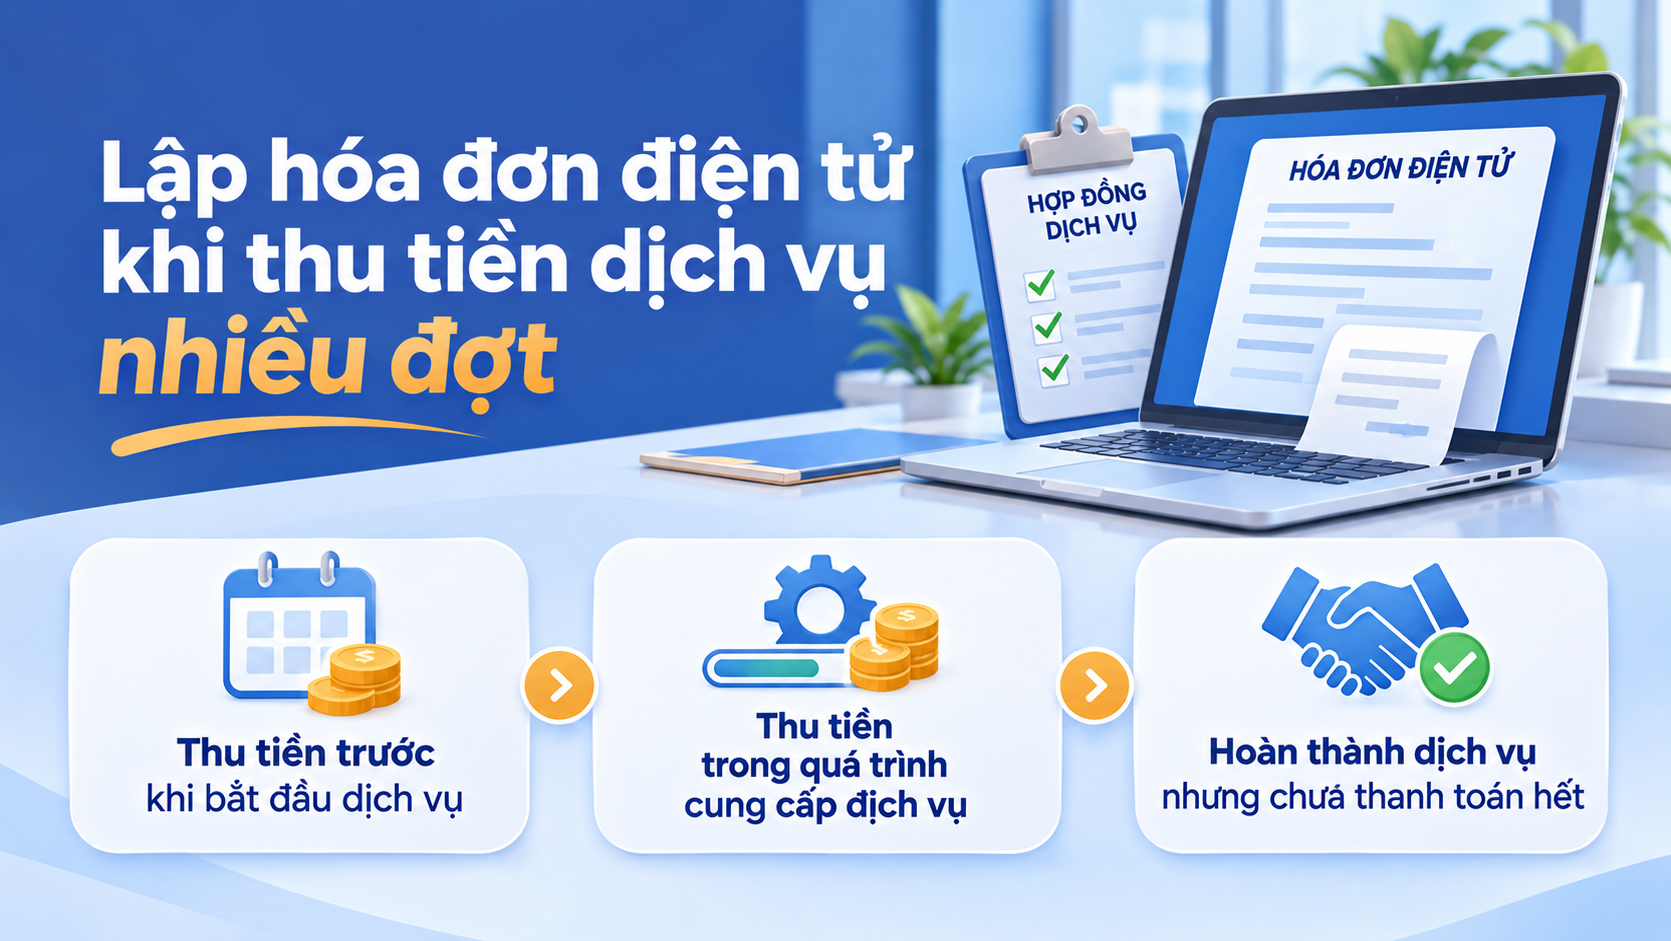
Lập hóa đơn điện tử khi thu tiền dịch vụ nhiều đợt
Đối với hợp đồng cung cấp dịch vụ có thỏa thuận thanh toán theo nhiều đợt, doanh nghiệp cần xác định thời điểm lập hóa đơn điện tử tương ứng với từng khoản tiền nhận được.
Trường hợp thu tiền trước khi bắt đầu dịch vụ
Nếu khách hàng thanh toán một phần giá trị hợp đồng trước khi dịch vụ được thực hiện, doanh nghiệp phải lập hóa đơn cho khoản tiền đã thu tại thời điểm nhận tiền, trừ trường hợp đây là tiền đặt cọc bảo đảm thực hiện hợp đồng theo quy định.
Trường hợp thu tiền trong quá trình cung cấp dịch vụ
Khi khách hàng tiếp tục thanh toán theo tiến độ, doanh nghiệp cần xác định thời điểm lập hóa đơn tương ứng với từng khoản thu. Không phải chờ đến khi hoàn thành toàn bộ hợp đồng mới lập hóa đơn cho các khoản đã nhận.
Trường hợp hoàn thành dịch vụ nhưng khách hàng chưa thanh toán hết
Đối với phần giá trị dịch vụ chưa được lập hóa đơn, doanh nghiệp phải xem xét nghĩa vụ lập hóa đơn tại thời điểm hoàn thành việc cung cấp dịch vụ, không phụ thuộc vào việc khách hàng đã thanh toán phần còn lại hay chưa.
Trong quá trình thực hiện, doanh nghiệp cần đối chiếu giá trị hợp đồng, số tiền đã thu và các hóa đơn đã lập để tránh bỏ sót hoặc lập trùng giá trị dịch vụ.
Lưu ý: Khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn riêng đối với một số hoạt động, dịch vụ đặc thù. Doanh nghiệp cần kiểm tra loại hình dịch vụ đang cung cấp để áp dụng đúng quy định.
Những lưu ý khi nhận tiền trước hoặc tạm ứng dịch vụ
Để hạn chế sai sót khi xuất hóa đơn điện tử, doanh nghiệp và bộ phận kế toán cần lưu ý:
- Xác định đúng bản chất khoản tiền: Phân biệt khoản thanh toán trước, tạm ứng để thanh toán dịch vụ và tiền đặt cọc bảo đảm thực hiện hợp đồng.
- Kiểm tra nội dung hợp đồng: Thỏa thuận cần thể hiện rõ mục đích nhận tiền, tiến độ thanh toán và điều kiện xử lý khoản đặt cọc nếu có.
- Đối chiếu chứng từ: Nội dung hợp đồng, phiếu thu, chứng từ chuyển khoản và hóa đơn cần thống nhất với giao dịch thực tế.
- Theo dõi các khoản đã xuất hóa đơn: Khi phát sinh nhiều lần thanh toán, cần kiểm tra hóa đơn đã lập để tránh ghi nhận trùng hoặc bỏ sót giá trị dịch vụ.
- Kiểm tra trường hợp đặc thù: Một số dịch vụ có quy định riêng về thời điểm lập hóa đơn, cần áp dụng đúng quy định đối với từng hoạt động.
Việc lập hóa đơn không đúng thời điểm có thể khiến doanh nghiệp phát sinh sai sót trong kê khai, quản lý thuế và chịu rủi ro xử phạt vi phạm hành chính theo quy định. Doanh nghiệp có thể tham khảo thêm hướng dẫn tránh rủi ro do lập hóa đơn sai thời điểm trên Báo Điện tử Chính phủ.
Nếu phát hiện hóa đơn đã lập có sai sót, doanh nghiệp có thể tham khảo bài viết Hóa đơn điện tử sai: Khi nào cần hủy, điều chỉnh hoặc thay thế bằng hóa đơn mới? để tìm hiểu cách xử lý.
Phần mềm hóa đơn điện tử VIN-HOADON
VIN-HOADON là phần mềm hóa đơn điện tử của VISNAM, hỗ trợ doanh nghiệp và hộ kinh doanh lập, phát hành, quản lý và tra cứu hóa đơn điện tử.
Phần mềm cho phép người dùng quản lý thông tin hóa đơn đã phát hành, tra cứu dữ liệu và kiểm tra hóa đơn khi cần đối chiếu với các khoản thanh toán phát sinh trong quá trình cung cấp dịch vụ.
Người dùng có thể tham khảo thêm bài viết hướng dẫn sử dụng phần mềm hóa đơn điện tử VIN-HOADON để tìm hiểu các thao tác trên hệ thống.
Lời kết
Theo Nghị định 254/2026/NĐ-CP, doanh nghiệp phải lập hóa đơn điện tử khi nhận tiền trước hoặc tạm ứng để thanh toán dịch vụ. Riêng khoản đặt cọc nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ chưa phải lập hóa đơn tại thời điểm nhận cọc.
Doanh nghiệp cần xác định rõ mục đích của từng khoản tiền và theo dõi các giao dịch phát sinh để lập hóa đơn đúng thời điểm theo quy định. Nếu đang tìm kiếm giải pháp quản lý hóa đơn điện tử, doanh nghiệp có thể tham khảo VIN-HOADON hoặc liên hệ VISNAM để được tư vấn.